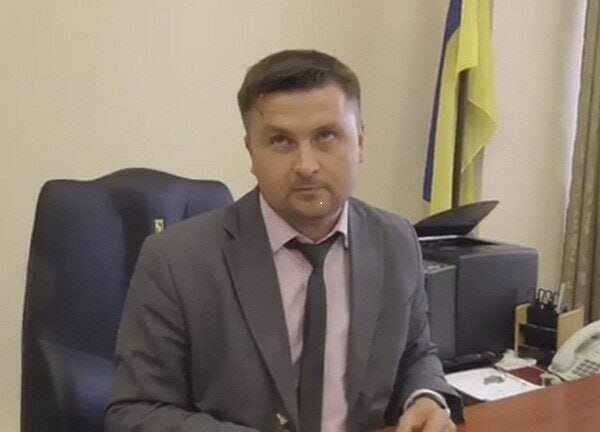
Декларації керівника Чернівецької обласної прокуратури Артема Яся за 2021–2025 роки містять низку обставин, які потребують ретельної перевірки. Йдеться про користування нерухомістю, оформленою на родичів, розбіжності у вартості автомобілів, фінансові операції з батьком, спадщину, допомогу від німецької держави та інвестиції в нерухомість і закордонні активи.
У сукупності ці факти ставлять питання не лише щодо повноти декларування майна, а й щодо походження коштів, реальної вартості активів та відповідності витрат задекларованим доходам.
Будинок під Києвом є, а самого прокурора серед користувачів немає
У декларації за 2025 рік зазначено, що з 11 жовтня 2025 року дружина Артема Яся Анна та двоє їхніх неповнолітніх синів — Андрій і Всеволод — мають право безоплатного користування будинком площею 200 квадратних метрів і земельною ділянкою площею 786 квадратних метрів у селі Білогородка Бучанського району Київської області.
Самого Артема Яся серед користувачів цієї нерухомості немає. Водночас у декларації він вказує зареєстроване місце проживання в Києві, а фактичне — в орендованій квартирі площею 40 квадратних метрів у Чернівцях.
Будинок, за наявними відомостями, оформлений на тестя прокурора Андрія Тимофійовича Ткаченка. Його орієнтовна ринкова вартість може становити від 4,5 до 7 мільйонів гривень.
Така ситуація потребує відповіді на просте запитання: чи користується сам керівник обласної прокуратури цим будинком і чи відображено це у декларації належним чином? Якщо він фактично проживає або регулярно користується нерухомістю, оформленою на родича, відповідні обставини мають бути перевірені на предмет дотримання вимог декларування.
Це не єдина нерухомість у родині, оформлення якої викликає запитання.
Квартира площею 100,2 квадратного метра на вулиці Феодосіївській зареєстрована на тещу прокурора Олену Василівну Ткаченко. За наявною інформацією, родина користувалася нею ще після придбання у 2016 році, однак тривалий час це майно не відображалося в деклараціях належним чином. Як об’єкт безоплатного проживання квартиру почали зазначати пізніше — після публічних протестів біля Офісу генерального прокурора у 2020 році.
Тут важливо встановити, коли саме виникло право користування квартирою, хто фактично в ній проживав і чи відповідали відомості в деклараціях обставинам у кожному звітному році.
Toyota і Lexus: чому вартість автомобілів у деклараціях змінювалася заднім числом
Окремі запитання виникають щодо вартості автомобілів родини Ясів.
28 липня 2023 року Артем Ясь придбав Toyota Land Cruiser 150. У декларації за 2023 рік вартість автомобіля зазначили на рівні 1,68 мільйона гривень, тоді як сума операції, за наявними даними, становила 2,02 мільйона гривень. Різниця — приблизно 336,6 тисячі гривень.
У деклараціях за 2024 і 2025 роки вартість Toyota вже вказана на рівні 2,02 мільйона гривень. Водночас питання щодо того, чому первісна сума відрізнялася від вартості операції та чи подавалися виправлені відомості за 2023 рік, залишається відкритим.
Подібна ситуація простежується і з автомобілем Lexus RX 300, придбаним дружиною прокурора 23 червня 2021 року. У деклараціях за 2021–2023 роки його вартість становила 1,28 мільйона гривень. У декларації за 2024 рік вона зросла до 1,54 мільйона гривень — на 256 тисяч гривень більше.
Зміна вартості активу сама по собі не доводить порушення. Однак причини таких розбіжностей мають бути підтверджені документами: договорами купівлі-продажу, платіжними документами та поясненнями щодо внесення змін до декларацій.
Позика на 40 тисяч доларів, продаж майна батькові та спадщина
Особливої уваги потребують фінансові операції між Артемом Ясем, його дружиною та батьком прокурора Олександром Олексійовичем Ясем — колишнім заступником прокурора Чернігівської області, який потрапив під люстрацію.
1 червня 2021 року дружина прокурора отримала від нього безвідсоткову позику в розмірі 40 тисяч доларів США.
У 2023 році Артем Ясь задекларував продаж батькові рухомого майна на суму 925 тисяч гривень. У декларації за 2024 рік зазначено, що борг за позикою в 40 тисяч доларів був прощений. Його суму в декларації відобразили як 1,68 мільйона гривень.
У 2025 році з’явилися нові відомості: Артем Ясь задекларував спадщину від батька в розмірі 1,28 мільйона гривень, а також успадковану квартиру в Чернігові площею 106,9 квадратного метра.
Ці операції утворюють ланцюг фінансових взаємин усередині родини, який необхідно перевірити комплексно. Важливо з’ясувати, з яких доходів батько мав змогу надати позику на 40 тисяч доларів, на яких умовах відбувалися продаж майна та прощення боргу, а також чи підтверджуються відповідними документами походження й рух коштів.
Без перевірки первинних документів неможливо стверджувати, що ці операції були фіктивними або використовувалися для приховування походження грошей. Але саме їхня послідовність і значні суми є достатньою підставою для предметного фінансового аналізу.
Допомога з Німеччини на тлі значних грошових заощаджень
У деклараціях за 2022 і 2023 роки дружина Артема Яся зазначала отримання соціальної допомоги від Федерального агентства зайнятості Німеччини. Загальна сума виплат, за наведеними відомостями, становила 813,7 тисячі гривень.
Водночас у деклараціях родини фігурували значні грошові заощадження: готівка в доларах США в межах від 78 до 96 тисяч доларів, а також від 10 до 24 тисяч євро.
Сам факт наявності заощаджень не доводить незаконного отримання соціальної допомоги. Для такого висновку необхідно знати, який саме вид допомоги отримувала дружина прокурора, які правила призначення виплат діяли в її ситуації та яку інформацію про доходи й активи родина надавала німецьким органам.
Однак значні грошові резерви на тлі отримання соціальної допомоги — це обставина, яку варто перевірити документально. Необхідно встановити, чи відповідала родина критеріям отримання виплат і чи були всі обставини, що мали значення для їх призначення, повідомлені належним чином.
Три об’єкти нерухомості та питання щодо їхньої вартості
7 березня 2025 року дружина Артема Яся отримала майнові права на три об’єкти незавершеного будівництва в Софіївській Борщагівці: квартири площею 47,1 і 38,9 квадратного метра, а також паркомісце площею 12,5 квадратного метра. Загальна площа об’єктів становить 98,5 квадратного метра.
Забудовником зазначено ТОВ «Концепт Тайм». У деклараційних відомостях також фігурують фінансові зобов’язання перед ТОВ «Веймут Таун Білдінг» на 800 тисяч і 560 тисяч гривень — загалом 1,36 мільйона гривень.
Якщо співвіднести цю суму із загальною площею трьох об’єктів, виходить близько 13,8 тисячі гривень за квадратний метр, або орієнтовно 330 доларів за квадратний метр. Такий розрахунок є лише попереднім: площа паркомісця та площа квартир не обов’язково мають однакову ринкову вартість, а сума фінансових зобов’язань не завжди тотожна остаточній ціні придбання.
Водночас отримана цифра виглядає достатньо низькою, щоб вимагати незалежної оцінки. Експертам потрібно встановити ринкову вартість майнових прав на квартири й паркомісце саме на дату набуття, перевірити умови договорів, повну суму розрахунків та наявність додаткових платежів.
Без такої оцінки не можна робити остаточний висновок про заниження вартості. Але й залишати без уваги значну різницю між задекларованими зобов’язаннями та ймовірною ринковою ціною нерухомості не варто.
BMW за 2,35 мільйона гривень і майже незмінна готівка
2 липня 2025 року дружина прокурора придбала автомобіль BMW X4 xDrive 20i за 2,35 мільйона гривень.
На тлі придбання автомобіля, майнових прав на три об’єкти нерухомості та інвестицій у закордонні цінні папери уваги потребує й динаміка заощаджень родини. Наприкінці 2025 року в декларації зазначено 87 тисяч доларів США та 24 тисячі євро готівкою.
Збереження значного обсягу готівкових заощаджень після великих придбань не є автоматичним доказом порушення. Для повної картини необхідно зіставити доходи обох членів подружжя, вартість придбаних активів, фактичні платежі, кредити та інші фінансові операції за відповідний період.
Саме такий аналіз дозволить встановити, чи відповідають витрати та накопичення родини задекларованим джерелам доходів.
Рахунок у Литві та інвестиції в іноземні компанії
У декларації за 2025 рік також зазначено рахунок у литовській фінансовій компанії UAB Maneuver LT та цінні папери іноземних компаній. Серед активів фігурують Amazon, Grab Holdings, Uber, Charles Schwab і BlackRock — компанії, пов’язані з різними секторами міжнародного ринку.
Наявність закордонних фінансових активів сама по собі не свідчить про порушення. Однак для посадовця такого рівня важливо перевірити повноту декларування рахунків і цінних паперів, а також дотримання строків повідомлення про відкриття валютного рахунку за кордоном, якщо на конкретний рахунок поширювалися відповідні вимоги законодавства.
Зокрема, необхідно встановити правовий статус рахунку в UAB Maneuver LT, дату його відкриття, характер фінансової установи та те, чи виникав у декларанта обов’язок повідомляти НАЗК про цей рахунок у визначений законом строк. Окремо слід перевірити, чи всі іноземні цінні папери та пов’язані з ними доходи належно відображені в декларації.
У цьому випадку важливо не обмежуватися самим фактом наявності рахунку чи акцій. Потрібна документальна перевірка строків повідомлення, повноти відомостей і відповідності задекларованих активів фінансовим документам.
Робота дружини в ДБР і ризик інституційного конфлікту
Ще один аспект стосується професійної діяльності дружини прокурора. З 2023 року Анна Ясь працює в Державному бюро розслідувань. У 2024–2025 роках її задекларована заробітна плата перевищила 2 мільйони гривень.
ДБР має повноваження розслідувати, зокрема, окремі кримінальні правопорушення, пов’язані з діяльністю працівників правоохоронних органів і прокурорів. Тому поєднання роботи дружини в цьому органі з посадою її чоловіка в обласній прокуратурі потребує оцінки з погляду можливих конфліктів інтересів, службової незалежності та наявності належних запобіжників.
Сам факт роботи подружжя в різних правоохоронних органах не означає автоматичного порушення. Однак у разі перетину службових повноважень або виникнення конкретних проваджень необхідно перевірити, чи були дотримані правила запобігання конфлікту інтересів і чи не виникали обставини, здатні вплинути на незалежність службових рішень.
Що має перевірити НАЗК
Перелічені обставини не замінюють офіційної перевірки й самі по собі не встановлюють вини Артема Яся чи членів його родини. Проте їх достатньо, щоб поставити перед уповноваженими органами конкретні питання щодо достовірності декларацій, походження коштів і вартості майна.
Насамперед необхідно:
-
провести моніторинг способу життя Артема Яся та повну перевірку його декларацій за 2021–2025 роки;
-
перевірити декларації його дружини, яка працює в ДБР, і зіставити задекларовані доходи з придбанням майна та фінансовими активами;
-
отримати відомості про доходи з Державного реєстру фізичних осіб — платників податків за період із 1998 року щодо тестя Андрія Тимофійовича Ткаченка, тещі Олени Василівни Ткаченко та батька прокурора Олександра Олексійовича Яся, щоб оцінити їхню фінансову спроможність придбавати нерухомість і надавати значні позики;
-
залучити сертифікованих судових експертів та оцінювачів для визначення ринкової вартості майнових прав на квартири й паркомісце в Софіївській Борщагівці, права користування будинком у Білогородці, а також перевірки вартості ремонтів і меблювання, якщо ці витрати мають значення для оцінки майнового стану;
-
перевірити дотримання вимог щодо повідомлення НАЗК про рахунок в UAB Maneuver LT та декларування іноземних цінних паперів;
-
встановити фактичні обставини користування будинком у Білогородці й перевірити повноту відомостей про нерухомість відповідно до статті 46 Закону України «Про запобігання корупції»;
-
перевірити обставини отримання соціальної допомоги в Німеччині, зокрема вид виплат, умови їх призначення та інформацію, яку родина надавала відповідним органам;
-
у разі виявлення ознак порушень передати матеріали до відповідних підрозділів прокуратури та Кваліфікаційно-дисциплінарної комісії прокурорів для оцінки в межах їхніх повноважень.
Йдеться не про один автомобіль, одну квартиру чи окрему фінансову операцію. Йдеться про сукупність майнових і фінансових обставин, які необхідно зіставити між собою: від користування нерухомістю, оформленою на родичів, до позики на 40 тисяч доларів, прощення боргу, спадщини, придбання автомобілів та інвестицій за кордоном.
Від НАЗК потрібна не формальна відповідь, а повна документальна перевірка. Якщо всі операції мають законне пояснення та підтверджуються документами, це має бути встановлено. Якщо ж перевірка виявить недостовірне декларування, необґрунтовані активи або інші порушення, матеріали повинні отримати належну правову оцінку, незалежно від посади декларанта.